


Lo clave en 30 segundos: La caída de la bolsa por elecciones en EEUU reflejó el temor a nuevas reglas para la IA en un sector que ya venía golpeado. Entiende qué pasó, mira cómo se mueven los ciclos del mercado y diversifica pensando en años, no en días.
Ver todo en rojo inquieta. El jueves 5 de noviembre, Wall Street tuvo su peor jornada desde abril de 2025 y muchas personas se preguntaron si las elecciones en Estados Unidos tenían la culpa.
La respuesta corta es sí, aunque con matices. La caída de la bolsa por elecciones en EEUU fue una reacción a lo que el mercado espera que cambie con la nueva mayoría en el Congreso, y llegó sobre un sector que ya venía golpeado. Entender esa secuencia te ayuda a mirar tu inversión con otros ojos.
Qué pasó en Wall Street después de las elecciones
En las elecciones de medio término del 3 de noviembre, los demócratas ganaron el control de la Cámara de Representantes y del Senado, que asumirán en enero. El miércoles, Wall Street reaccionó con alivio por dos razones. El presidente Trump aceptó los resultados, lo que despejó la incertidumbre sobre una posible disputa electoral. Además, el mercado leyó el resultado como una señal de que podría acercarse una salida a la guerra con Irán, que venía presionando el petróleo y la inflación en Estados Unidos. Ese día el crudo cayó más de 8% y la bolsa tuvo su mejor sesión desde finales de abril de 2025.
El jueves, el alivio se volvió temor. El foco pasó a lo que la nueva mayoría podría impulsar: más restricciones a la construcción de centros de datos y más regulación para el sector tecnológico. Al cierre, el Nasdaq bajó 5.52%, el S&P 500 cedió 4.36% y el Dow Jones retrocedió 3.44%, unos 1,833 puntos. Con ese movimiento, el Nasdaq entró en terreno de corrección al quedar 10% por debajo de su último récord, alcanzado el 6 de octubre. En dos días, el mismo resultado electoral produjo una subida y una c

Por qué cae el mercado en periodo de elecciones
El precio de una acción refleja lo que se espera que una empresa gane en los próximos años. Cuando un resultado electoral puede cambiar reglas, prioridades de gasto o permisos, quienes invierten recalculan sus expectativas. Ese ajuste aparece en los precios en cuestión de horas.
Por eso los movimientos fuertes suelen concentrarse en los sectores más expuestos a esos cambios. Esta vez se vio con claridad: mientras unas industrias caían, las acciones de energías limpias subieron ante la apuesta de que un Congreso de mayoría demócrata reforzaría el apoyo al sector. El mercado no castigó todo por igual. Reacomodó sus apuestas.
El mercado reacciona a lo que espera de las nuevas reglas
Las acciones de semiconductores no empezaron a caer el jueves. Venían bajando desde octubre: el 16 de ese mes, el índice de semiconductores de Filadelfia completó ocho sesiones seguidas a la baja, su racha más larga desde 2008. Además, la bolsa llegó al día de elecciones después de tres sesiones seguidas en rojo. El resultado electoral encontró a un sector que ya estaba presionado.
Lo que hizo el jueves fue sumar una nueva fuente de incertidumbre: las normativas que podría impulsar la mayoría que llega al Congreso. Muchos fondos grandes tenían posiciones importantes en el sector, y cuando las expectativas cambian de golpe, esas posiciones se deshacen rápido y arrastran los precios. Por eso, más que el partido ganador, lo que movió el mercado fueron las expectativas sobre las reglas que vienen.
Esta vez, el foco estuvo en la inteligencia artificial
Las acciones ligadas a la IA eran las más sensibles al resultado. Semanas antes, Reuters ya advertía que una victoria demócrata en ambas cámaras era, para el mercado, el escenario con más riesgos para la IA, por la oposición pública a los centros de datos. Tras las elecciones crecieron las propuestas para pausar o restringir su construcción en algunos estados, y UBS estima que cerca del 30% de los nuevos centros de datos previstos para 2028 estaría en riesgo.

A eso se suman tres razones de fondo. La primera, las posibles pausas a nuevas obras. La segunda, que el costo de la electricidad se volvió tema político y construir infraestructura para inteligencia artificial sería más lento y costoso. La tercera, las tasas altas: con el bono del Tesoro a 10 años cerca de 4.9%, financiar esas obras cuesta más. El día también trajo malas noticias aparte de la política, como los resultados de Qualcomm, cuyas ventas previstas quedaron por debajo de lo esperado, y un petróleo Brent que rebotó hasta USD 98.29 por barril.
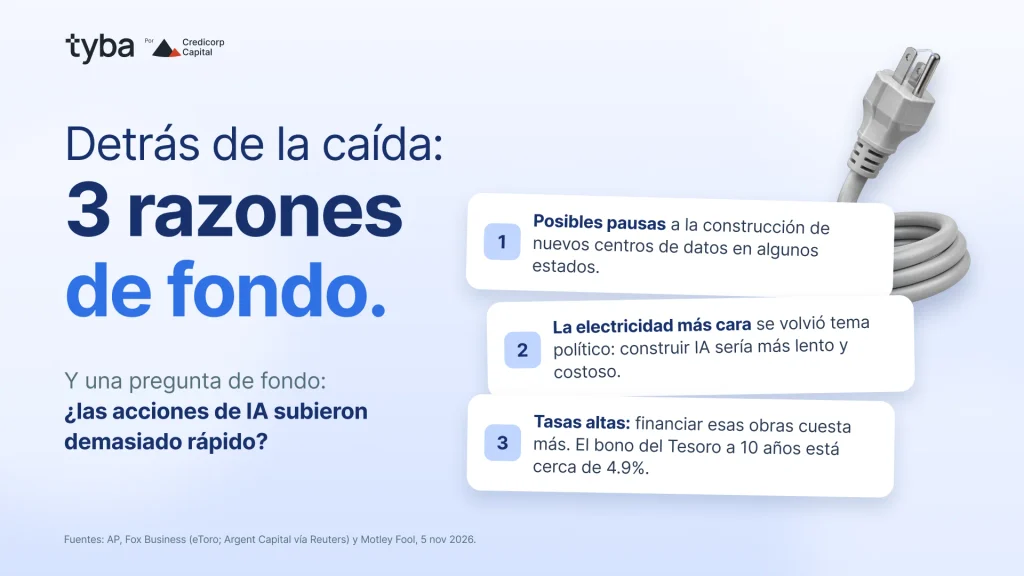
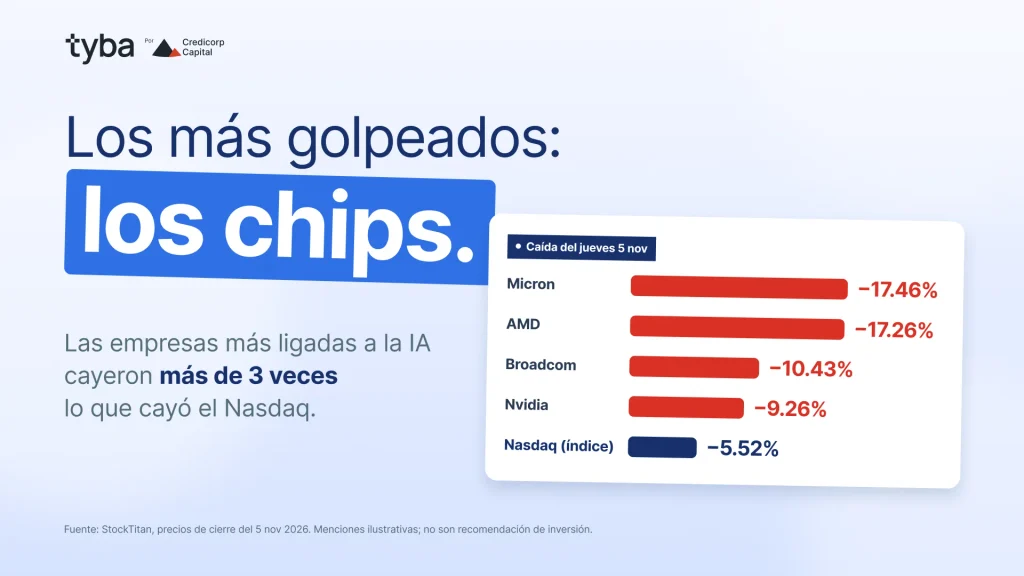
Debajo de todo queda una pregunta que el mercado se viene haciendo hace semanas: si las acciones de IA subieron más rápido que las ganancias que pueden entregar. Las empresas de chips recibieron el golpe más fuerte. Micron cayó 17.46%, AMD 17.26%, Broadcom 10.43% y Nvidia 9.26%, más de tres veces lo que bajó el Nasdaq. Son menciones ilustrativas, no una recomendación de inversión.
Concentrar o diversificar: un ejemplo con USD 1,000
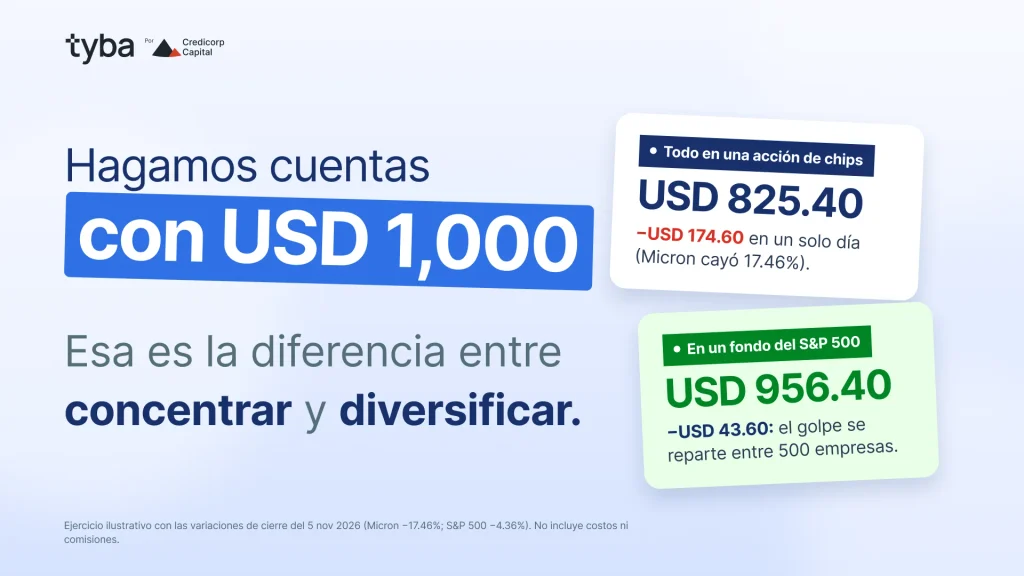
Imagina que tenías USD 1,000 invertidos en una sola acción de chips como Micron. Al cierre del jueves, tu dinero habría pasado a USD 825.40, una baja de USD 174.60 en un solo día. Si esos mismos USD 1,000 estaban en un ETF que replica el S&P 500, habrías cerrado en USD 956.40. La diferencia es de más de USD 130 entre una opción y otra.
La explicación está en cómo se reparte el golpe. En un ETF del S&P 500, la caída se distribuye entre 500 empresas de distintos sectores. Diversificar no elimina el riesgo de pérdida, pero evita que una sola noticia defina el resultado de todo tu portafolio. Este ejercicio es ilustrativo y no incluye costos ni comisiones.
Los mercados se mueven en ciclos
Los ciclos del mercado alternan periodos de subida y de caída. Después de movimientos bruscos, los precios han tendido a acercarse otra vez a su tendencia de largo plazo, un fenómeno que se conoce como reversión a la media. Es un patrón observado en la historia, no una ley que se cumpla en cada caso ni en un plazo fijo.
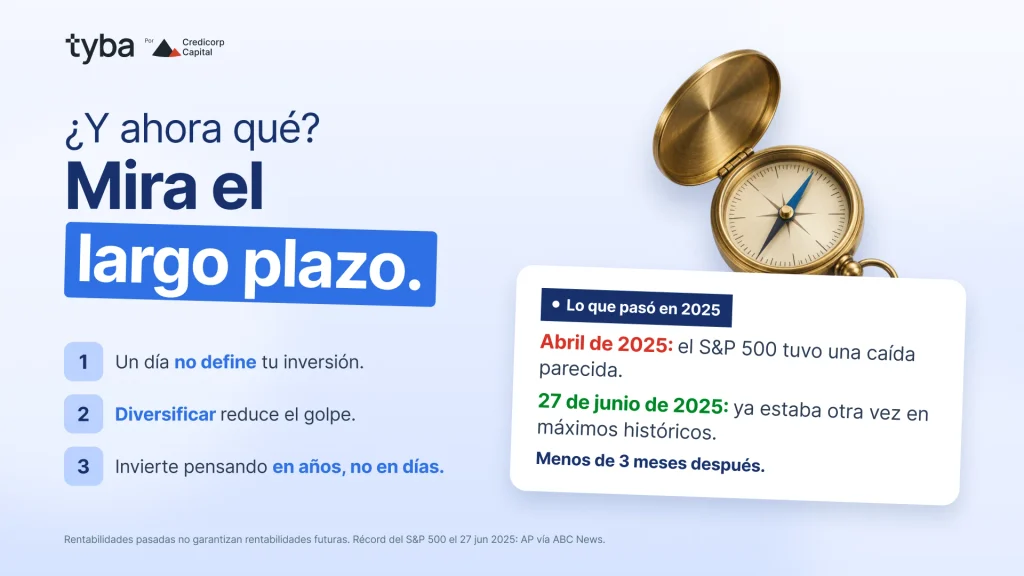
Un ejemplo reciente ayuda a dimensionarlo. En abril de 2025, el S&P 500 tuvo una caída parecida a la de este jueves. El 27 de junio de 2025 ya estaba otra vez en máximos históricos, menos de tres meses después. Nadie podía saberlo en el peor momento, y por eso vender en medio del pánico suele ser la decisión que más se lamenta después.
Lo que dice la historia de las elecciones de medio término
Los datos de largo plazo apuntan en la misma dirección. Desde 1950, el S&P 500 ha estado más arriba 12 meses después de cada una de las 19 elecciones de medio término. Según Bank of America, desde la Segunda Guerra Mundial el índice subió en promedio cerca de 13% a seis meses y 14% a doce meses tras estas elecciones.
Este año tiene particularidades que vale la pena conocer. Algunas personas expertas advierten que el patrón podría romperse por las valuaciones récord, las dudas sobre la rentabilidad de la IA y el petróleo en niveles altos. La historia del mercado da contexto, no certezas. Rentabilidades pasadas no garantizan rentabilidades futuras.
Qué hacer cuando ves todo en rojo
Empieza por tu objetivo. Si invertiste para una meta que está a varios años, el movimiento de un día pesa poco frente al tiempo que tienes por delante. Revisar a diario cada cifra en rojo suele generar más ansiedad que información útil.
Después, mira cómo está armado tu portafolio. Una inversión repartida entre muchas empresas, sectores y países absorbe mejor las sacudidas que una apuesta concentrada. Piensa en años, no en días, y toma decisiones con información, no con el impulso del momento.
En tyba puedes invertir en ETFs, instrumentos que cotizan en bolsa y agrupan muchas empresas en uno solo, y seguir su evolución con datos claros desde la app. Tú decides cuándo y cuánto invertir, con información a la mano para que cada elección tenga sentido frente a tus metas.
Cada persona reacciona distinto ante una caída: hay quien se queda tranquilo, quien se asusta y quien ve una oportunidad. Lo que marca la diferencia es tener un plan antes del próximo día en rojo, porque las decisiones que se toman con calma suelen envejecer mejor que las que se toman en caliente.
Toda inversión asume riesgo de pérdida. Rentabilidades pasadas no garantizan rentabilidades futuras.
Fuentes consultadas: Business Insider, Plus500, IG y The Investor U.

